Autorenprofil
Kasra Nikbin schreibt auf leonfinanz.de über Alltagsfinanzen für Einsteiger: Notgroschen, Tagesgeld und ETF-Sparpläne, mit Rechenbeispielen statt Produktempfehlungen.
Dieser Beitrag ist keine Anlageberatung.
Warum der langweiligste Baustein darüber entscheidet, ob du deine frühere Rente durchhältst
Im März 2020 verlor der MSCI World, ein Aktienindex mit Unternehmen aus Industrieländern, in wenigen Wochen rund ein Drittel seines Werts.
Wer in diesem Monat eine Rechnung über 6.000 Euro bekam und kein Geld auf dem Tagesgeldkonto hatte, musste Anteile verkaufen, und zwar zum schlechtesten Kurs seit Jahren.
Für genau diesen Moment gibt es den Notgroschen, eine Geldreserve für Notfälle.
Viele junge ambitionierte Menschen stellen sich die Frage, wie viel Notgroschen sie eigentlich brauchen.
Unter ETF-Sparern hat er trotzdem einen schlechten Ruf: totes Kapital, das keine Rendite bringt.
Das Argument hat einen wahren Kern, und der lässt sich beziffern. Rechnen wir es also einmal ehrlich durch. Und dann klären wir, wie viel Notgroschen du für dich wirklich brauchst.“
Was dich der Notgroschen an bares Geld kostet
Nimm an, du gibst im Monat 2.000 Euro aus und hältst drei Monatsausgaben als Reserve: 6.000 Euro. Sie liegen auf einem Tagesgeldkonto mit 2 Prozent Zinsen.
Lies hier wieso das Sparkonto oder Tagesgeldkonto (außer für den Notgroschen) ausgedient hat.
Im ETF hätten sie im langfristigen Mittel etwa 7 Prozent im Jahr gebracht.
Nach zehn Jahren sind aus den 6.000 Euro auf dem Tagesgeld rund 7.310 Euro geworden. Im ETF wären es rund 11.800 Euro.
Wie viel Notgroschen das kostet? 4.500 €. Genau diese Summe, wenn du ihn nie brauchst.
Liegt das Geld zinslos auf dem Girokonto, steigt der Preis auf rund 5.800 Euro.
Wer nur diese Zahl kennt,fragt nicht mehr, wie viel Notgroschen er braucht, sondern lässt ihn weg. Die Rechnung hat allerdings eine Lücke: Sie geht davon aus, dass nie ein Notfall kommt.
Anna und Ben: gleiche Sparer, ein Unterschied
Anna und Ben verdienen gleich viel, geben gleich viel aus und besparen denselben ETF.
- Anna parkt 6.000 Euro auf dem Tagesgeldkonto
- Ben investiert auch diese 6.000 Euro.
Im dritten Jahr brauchen beide 6.000 Euro, zum Beispiel für ein Auto nach einem Motorschaden.
Anna zahlt vom Tagesgeld
Ben verkauft ETF-Anteile.
Wer nach zehn Jahren vorne liegt, hängt davon ab, wann der Notfall kommt:
| Wann der Notfall kommt | Wer nach 10 Jahren vorne liegt |
|---|---|
| Nie | Ben, mit rund 4.490 Euro |
| Im dritten Jahr, Börse normal | Ben, mit rund 1.750 Euro |
| Im dritten Jahr, Börse 30 % im Minus | Anna, mit rund 2.380 Euro |
Annahmen: ETF 7 % pro Jahr, Tagesgeld 2 % pro Jahr, vor Steuern und Kosten. Im Crash-Fall kehrt der Markt danach auf seinen alten Pfad zurück.
Im dritten Fall muss Ben für 6.000 Euro Anteile verkaufen, die nach der Erholung wieder rund 8.570 Euro wert wären.
Die 6.000 Euro, die er statt eines Puffers investiert hat, sind im Crash nur noch rund 5.150 Euro wert.
Er muss also auch Anteile aus seinem übrigen Bestand verkaufen, und die fehlen ihm für den Rest der Laufzeit.
Rein rechnerisch gewinnt Ben in zwei von drei Fällen. Die Frage lautet trotzdem: Wie viel Notgroschen schützt dich im schlimmsten Fall?
Ich würde es trotzdem wie Anna machen, aus drei Gründen.
Warum du wissen solltest, wie viel Notgroschen du brauchst, auch wenn die Rendite „nein“ sagt.
Notfälle kommen nicht zufällig, sondern hängen oft mit schlechten Marktbedingungen zusammen.
Die Tabelle behandelt den Crash als Pech, das mit dem Notfall zusammenfallen kann. Beim größten Notfall, dem Verlust des Einkommens, hängen beide aber zusammen.
In einer wirtschaftlichen Rezession fallen die Kurse, und gleichzeitig steigt das Risiko von Kündigung, Kurzarbeit oder einer ausbleibenden Vertragsverlängerung.
Wer zum Beispiel in der Wissenschaft befristet arbeitet, kennt das Muster: Werden die Fördergelder knapp, laufen Verträge aus. Das passiert selten in Jahren, in denen die Börse glänzt. Für den Jobverlust ist der dritte Fall der Tabelle deshalb der typische.
Im Crash verkauft niemand gelassen
Die Tabelle rechnet mit einem Ben, der ruhig genau 6.000 Euro verkauft und seinen Sparplan danach unverändert weiterlaufen lässt. Ein Sparplan ist die automatische Geldanlage, die jeden Monat im Hintergrund läuft. Ob du dich im Crash so verhältst, weißt du erst, wenn es passiert.
Übrigens: Ein Depot, das 30 Prozent verloren hat, braucht 43 Prozent Plus, um wieder auf dem alten Stand zu sein. Wer bei minus 30 Prozent verkauft, macht den Verlust endgültig.
Viele ziehen daraus den falschen Schluss: Aktien seien gefährlich, der Sparplan solle lieber pausieren. Damit verpassen sie genau die Monate, in denen die Anteile am billigsten sind.
Wie viel Notgroschen du brauchst, bestimmt im Crash deine Disziplin. Du musst im Crash nichts entscheiden. Das Auto ist bezahlt, und der Sparplan läuft weiter.
Der Dispo kostet mehr, als auf der Abrechnung steht
Wer im Crash nicht verkaufen will, nimmt oft den Dispo, also den Überziehungskredit auf dem Girokonto.
Bei 12 Prozent Zinsen und einer Tilgung von 500 Euro im Monat dauert es 13 Monate, bis 6.000 Euro zurückgezahlt sind. Die Zinsen summieren sich auf rund 420 Euro.
Der größere Schaden taucht auf keiner Abrechnung auf. Die 500 Euro, mit denen du den Dispo tilgst, fehlen in dieser Zeit im Sparplan. Du setzt gut ein Jahr aus, und zwar in der Phase, in der die Kurse unten sind.
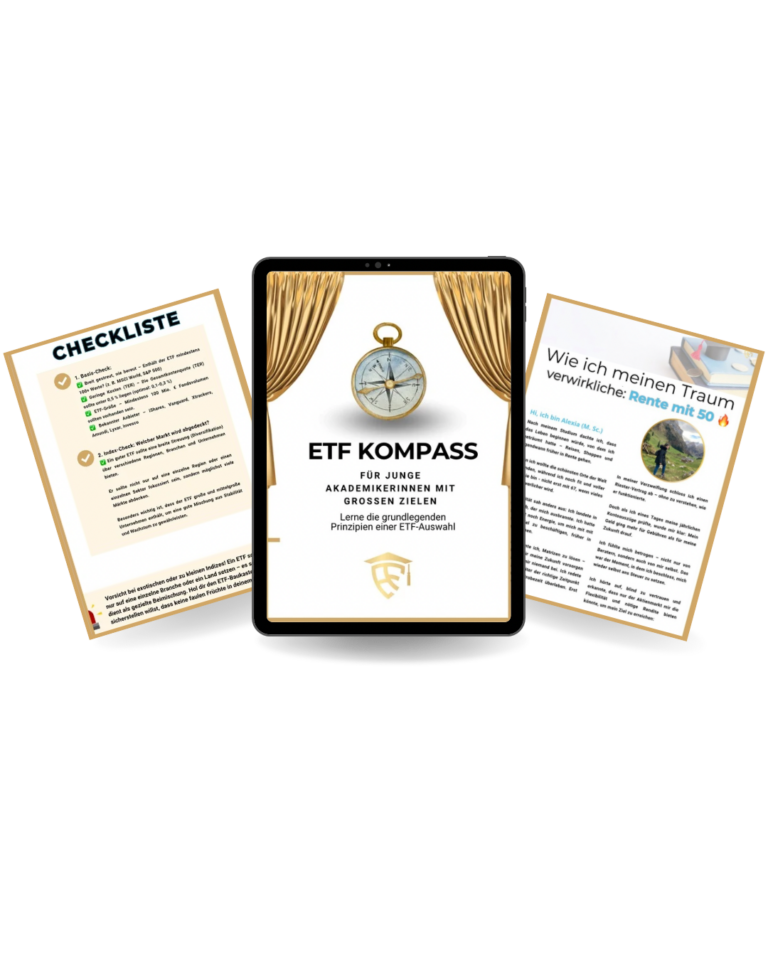
🧭 Hol dir den ETF-Kompass für 0 Euro und mit ihm…
… die 13-Kriterien-Checkliste, die dir zeigt, welche Renner-ETFs alle Prüfungen mit Bravour bestehen.
Für die Adrenalinjunkies?Darfst du den Notgroschen im Crash investieren?
Die Versuchung liegt nahe: Die Kurse stehen 30 Prozent im Minus, auf dem Tagesgeld liegen 6.000 Euro. Warum nicht nachkaufen?
Weil du den Puffer in genau dieser Phase am ehesten brauchst. Ein Crash steht oft am Anfang einer Rezession, und die Entlassungen folgen Monate später.
Wer seinen Notgroschen im März investiert, steht im Herbst womöglich ohne Job und ohne Reserve da und muss dann doch verkaufen.
Leg deshalb fest, wie viel Notgroschen du brauchst und wofür der Notgroschen da ist: Einkommensausfall, Reparaturen, die sich nicht aufschieben lassen, Gesundheit, ein Umzug aus zwingendem Grund.
Alles andere bezahlst du aus der laufenden Sparrate, auch die Schnäppchen an der Börse.
Wie groß der Notgroschen realistisch sein muss
Hier liegt der eigentliche Hebel. Ein zu großer Notgroschen kostet Rendite, wie die erste Rechnung zeigt.
Ein zu kleiner hilft im Ernstfall nicht. Drei Fragen bestimmen die Größe deines Notgroschens.
Wie viel Notgroschen du brauchst, zeigt dir der Selbstcheck.
- Wie hoch sind deine Ausgaben und wie viel Notgroschen folgt daraus? Maßstab sind deine monatlichen Ausgaben, nicht dein Nettogehalt. Wer gut verdient und bescheiden lebt, braucht deshalb weniger Puffer als gedacht. Wie du deine Ausgaben zusammenrechnest, habe ich auf leonfinanz.de beschrieben, im Beitrag „Notgroschen: Wie viel Notgroschen du zur Seite legen solltest“.
- Wie sicher ist dein Einkommen? Unbefristet angestellt oder verbeamtet: Drei Monatsausgaben reichen in der Regel. Befristet angestellt, etwa nach dem Wissenschaftszeitvertragsgesetz: eher sechs Monatsausgaben. Das Enddatum steht in deinem Vertrag, also plane den Puffer auf dieses Datum hin. Im letzten Vertragsjahr sollte er voll sein.
- Promotion mit Stipendium: Ein Stipendium ist kein versicherungspflichtiges Beschäftigungsverhältnis. Du erwirbst in dieser Zeit keinen Anspruch auf Arbeitslosengeld, und dein Puffer gehört ans obere Ende.
Was fängt dich auf? Wer in den letzten 30 Monaten mindestens zwölf Monate versicherungspflichtig gearbeitet hat, bekommt Arbeitslosengeld I: 60 Prozent des pauschalierten Nettolohns, mit Kind 67 Prozent.
Wie viel Notgroschen du brauchst, ist dann nur die Lücke zwischen Arbeitslosengeld und Ausgaben, dazu die Wochen bis zur ersten Zahlung.
Notgroschen oder Investieren in die Altersvorsorge – was geht vor?
Wer beim Notgroschen (wieder) bei null anfängt, muss den Sparplan dafür nicht stoppen. Teile deine Sparrate, bis der Puffer steht.
Mit 500 Euro im Monat und einer Aufteilung von 250 zu 250 hast du die 6.000 Euro nach zwei Jahren beisammen, und dein Sparplan hat keinen Monat ausgesetzt.
Schneller geht es mit Einmalzahlungen wie Steuererstattung, Weihnachtsgeld oder Bonus: Die gehen komplett in den Puffer, bis er voll ist.
Sobald er voll ist, fließt jeder weitere Euro wieder in den ETF. Was über dem Zielbetrag liegt, kostet dich die Rendite aus der ersten Rechnung und schützt dich nicht zusätzlich. Und wenn du den Notgroschen einmal anfasst, füllst du ihn als Erstes wieder auf.
Park ihn auf einem eigenen Tagesgeldkonto, getrennt vom Girokonto. Dort siehst du ihn nicht jeden Tag und gibst ihn nicht nebenbei aus.
Bis 100.000 Euro je Person und Bank greift die gesetzliche Einlagensicherung.
Der Preis den du für die Sicherheit zahlst
Der Notgroschen funktioniert wie eine Versicherung, und für eine Versicherung zahlst du eine Prämie. Bei 6.000 Euro sind das über zehn Jahre knapp 4.500 Euro entgangene Rendite.
Dafür musst du nie zum schlechtesten Zeitpunkt verkaufen, und dein Sparplan läuft in den Monaten weiter, in denen er am meisten bringt.
Wer finanziell unabhängig werden will, braucht einen Plan, der auch das schlechteste Jahr übersteht. Dafür sorgt dieser langweilige Baustein. Rechne heute noch aus, wie viel Notgroschen für dich reicht.
🧭 Hol dir den ETF-Kompass für 0 Euro und mit ihm…
… die 13-Kriterien-Checkliste, die dir zeigt, welche Renner-ETFs alle Prüfungen mit Bravour bestehen.